 晨星星
近日,若宇检具股份有限公司(以下简称若宇检具)正在申报新三板基础层挂牌,目前已收到挂牌审查部第一次反馈意见。
若宇检具主要从事 汽车 检具、智能焊装装备和换电房等 汽车 专用设备的研发、生产与销售,2020年、2021年,公司分别实现营业收入2.18亿元、2.51亿元,分别实现净利润777.60万元、803.05万元。2021年营业收入、净利润规模都实现了增长。
汽车 检具业务收入下滑
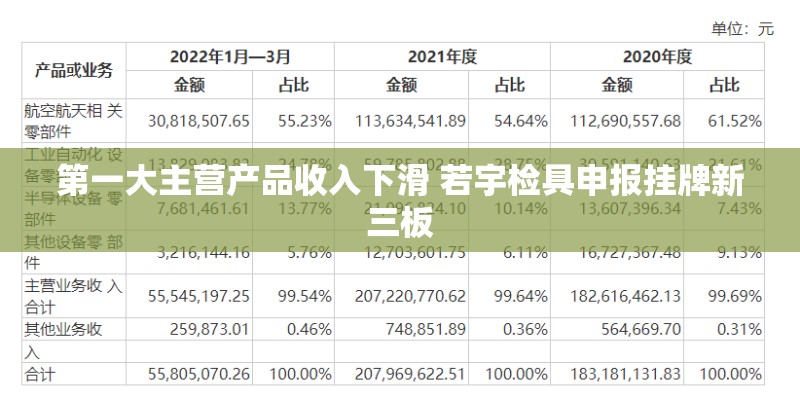
若宇检具的主要下游客户为国内外知名 汽车 及零部件厂商,主要产品为 汽车 检具、智能焊装装备和新能源 汽车 换电房等 汽车 专用设备。其中 汽车 检具为第一大主营产品,2020年、2021年实现收入分别为1.84亿元、1.67亿元,收入占比分别为84.49%、66.40%。
在2021年整体收入实现增长的情况下, 汽车 检具业务收入却出现了下滑。对此,若宇检具表示,公司 汽车 检具业务与下游客户持续开发新车型高度相关,报告期期间,正处于 汽车 行业“国五”切换“国六”的政策转换期及新能源车逐步向市场推广的发展期,公司下游 汽车 主机厂对相关政策保持谨慎态度,新车型研发和生产活动减弱,叠加疫情对 汽车 行业的脉冲式冲击,市场需求整体有所下降。
公司的 汽车 检具业务是否会进一步下滑,若宇检具并没有明确描述。不过为了应对下游单一行业波动的风险,若宇检具表示将“不断 探索 检具在新能源 汽车 、大飞机制造及其他高端装备制造领域的应用”。
2021年整体收入增长,主要得益于新业务板块换电房业务体量增长较快。换电房为新能源换电站的配套产品,2020年、2021年,公司换电房产品收入分别为1524.32万元、5354.22万元,收入占比分别为7.00%、21.31%,已成为公司第二大主营产品。
但换电房业务毛利率低于 汽车 检具业务,加上主要原材料价格上涨明显,使得公司毛利率由2020年的36.50%下滑到2021年的30.55%,净利润增长低于营业收入增长。
若宇检具还针对换电房业务提示了“业务转型”“业务拓展不及预期”等风险,由于换电站行业仍处于快速发展的初期,各项行业标准及政策尚未统一,未来如果出现行业环境及客户需求变化、市场竞争加剧、产品销售价格下降、市场开拓能力下降或成本管控能力不足等不利因素,公司将面临新能源换电房业务拓展不及预期的风险,影响公司的经营业绩。
换电房业务较依赖蔚来
2020年、2021年,若宇检具前五名客户收入占比分别为64.35%、44.82%,客户名单主要包括上汽集团、蔚来 汽车 、佛吉亚等。
若宇检具的换电房业务客户主要系蔚来 汽车 及其子公司。从销售金额来看,2020年,若宇检具换电房收入几乎都来自蔚来 汽车 及其子公司;2021年,换电房业务第一大客户变为昆山斯沃普智能装备有限公司(以下简称昆山斯沃普),销售金额达到4215.50万元。
对此,公开转让说明书(申报稿)提示了“换电房业务依赖单一客户的风险”:换电房业务对蔚来 汽车 存在一定依赖,如未来蔚来 汽车 采购减少甚至取消与公司的合作,则可能会对公司的经营业绩产生不利影响。
相比主要客户的名单相对稳定,若宇检具的前五名供应商名单则变动较大,2020年前五名供应商,仅有1家仍在2021年前五名供应商名单之列。
值得注意的是,2021年第二大供应商宁波安驰 汽车 科技 有限公司(以下简称宁波安驰)为若宇检具的关联方,采购内容为换电房壳体,采购金额1748.78万元。宁波安驰成立于2018年5月,系公司前员工高安康所成立的企业。
对此,挂牌审查部要求公司补充说明,公司是否具备换电房产品的独立生产能力,是否对宁波安驰存在依赖;宁波安驰是否为公司实际控制,是否存在代持等特殊利益安排,是否存在利益输送情形;公司与宁波安驰之间关联交易的必要性、真实性及公允性等。
每日经济新闻
每日经济新闻
最初被联创吸引,是因为他的豪华客户阵容,Mobileye、英伟达、华为、特斯拉、FaceBook,以及之后的蔚来。
一个 历史 上经营并不出色,处在江西一隅,名不经传的小公司,说他有一串万亿级客户,我的第一反应跟很多人一样,这个公司是不是在吹牛?再翻看管理层近几年财报中的经营表述,车轱辘话重复了一遍又一遍。豪华客户名单越拉越长,经营数据就是不见起色。
信还是不信,成了一个问题。
通过反复查阅联创的对外公告、交流纪要,判断联创和这些厂商的合作性质,以及联创的技术路径可信度后,慢慢得出了这样一个结论—— 联创在高端车载镜头上的技术确实很牛,牛到让这些万亿厂商愿意向他抛出橄榄枝。
但是,有一个疑问一直困扰着我: 全球有技术、有资金、有产能的公司一大堆, 历史 的聚光灯为何落到联创头上?
要知道,镜头是一个 历史 悠久的行业,是发达国家玩剩下的,德、日厂商的镜头生产技术至今还领先中国。
智能手机、 汽车 镜头也做了小二十年,培养了不少重量级供应商,为什么特斯拉、华为们会找几乎还没有产能的联创?
最近,大概把这个事情搞明白了。
镜头这玩意,原来最大的市场是胶片相机,以及后来的数码相机。
玩得最好的当然是德国厂家,卡尔蔡司、莱卡至今依然是高端相机镜头的代名词。
日本企业后来居上,佳能、尼康、富士镜头厂商一度占据了全球相机市场的绝大多数份额。
相机数码化,让德国产商逐步从生产加工转向了医疗、显微镜、工业检测等产品附加值更大的领域。
数码相机手机化,又让日本厂商逐步转向了光学检测、设备制造、新材料等领域。
镜头加工制造这活,慢慢就由中国企业揽下了。
就这样,手机摄像头,监控摄像头、车载摄像头的市场份额,中国企业拿下了大半。
到这为止,还没联创什么事。
联创的命运转折点有两个,一是手机玻塑镜头,二是ADAS镜头。
这两种镜头都要用到非球面玻璃镜头,尤其是车载ADAS镜头要求更高,ADAS镜头跟普通车载镜头不同,不但要求看得清,低相差,还要耐高温,长使用寿命。
非球面玻璃镜头不能用打磨的方式加工,得用模具一次成型,能生产这种镜头的厂家极少。
过去几年,联创一直在做运动镜头,在这个小众市场里,联创的市场份额挺大。运动镜头对镜头耐用性要求更高,主要使用玻璃镜头,这让联创在这方面有了技术积累,于是便被这些大厂看上了。
华为正是因为玻塑镜头找到联创,一开始就说:“产能太小了”。本来早就应该放量,结果因为众所周知的原因,和华为的手机镜头合作未能大面积开展。
整车厂、方案公司、tier1们也就纷纷找到了联创。
这一切就讲得通了——过去,模造玻璃镜头因为市场容量太小,未被巨头把持,也缺乏这方面的持续积累和战略规划。
因缘际会,一阵大风,忽地把联创吹向了 历史 的舞台中央。
可以说,摆在联创面前的,是一个 历史 性机遇,改变命运的机遇。
正如傻里傻气的郭靖遇到了洪七公,凭什么?主要是命好。

评论列表(3条)
我是昊瑞号的签约作者“晨星星”
本文概览:近日,若宇检具股份有限公司(以下简称若宇检具)正在申报新三板基础层挂牌,目前已收到挂牌审查部第一次反馈意见。 若宇检具主要从事 汽车 检具、智能焊装装备和换电房等 汽车...
文章不错《第一大主营产品收入下滑 若宇检具申报挂牌新三板》内容很有帮助